Perspectiva de ciclo de vida na ISO 14001:2026: onde ela está na norma — e o que ela não exige
Perspectiva de ciclo de vida na ISO 14001:2026: onde está na norma, o que tem de novo.
PorJosiane Lopes— sócia-fundadora · auditora líder em sete normas
ISO 14001:2026 - Gestão Ambiental
A perspectiva de ciclo de vida na ISO 14001:2026 - Gestão Ambiental virou uma das frases mais repetidas sobre a nova edição da norma. "Agora o ciclo de vida entra no escopo", "agora a empresa responde pela cadeia inteira", "agora é preciso medir a pegada de carbono do produto". Algumas dessas frases estão certas pela metade. Outras descrevem um requisito que a norma não tem.
Este artigo faz o que quase ninguém fez: abre o texto oficial das duas edições — a ABNT NBR ISO 14001:2015 e a ISO 14001:2026 — e mostra onde a perspectiva de ciclo de vida aparece, o que a edição 2026 traz de novo e o que continua igual. Serve tanto para quem vai conduzir a transição dentro da empresa quanto para quem decide como preparar o sistema de gestão ambiental para a nova edição.
Sobre as citações: os trechos da edição 2015 são do texto oficial da ABNT NBR ISO 14001:2015. Os trechos da edição 2026 são tradução livre da Target-Q a partir do texto oficial em inglês (ISO 14001:2026, 4ª edição, abril de 2026), já que a versão brasileira ainda não foi publicada. A edição 2015 segue válida durante o período de transição, até 2029 — por isso as duas aparecem aqui no presente.
Não é uma cláusula: são oito pontos da norma
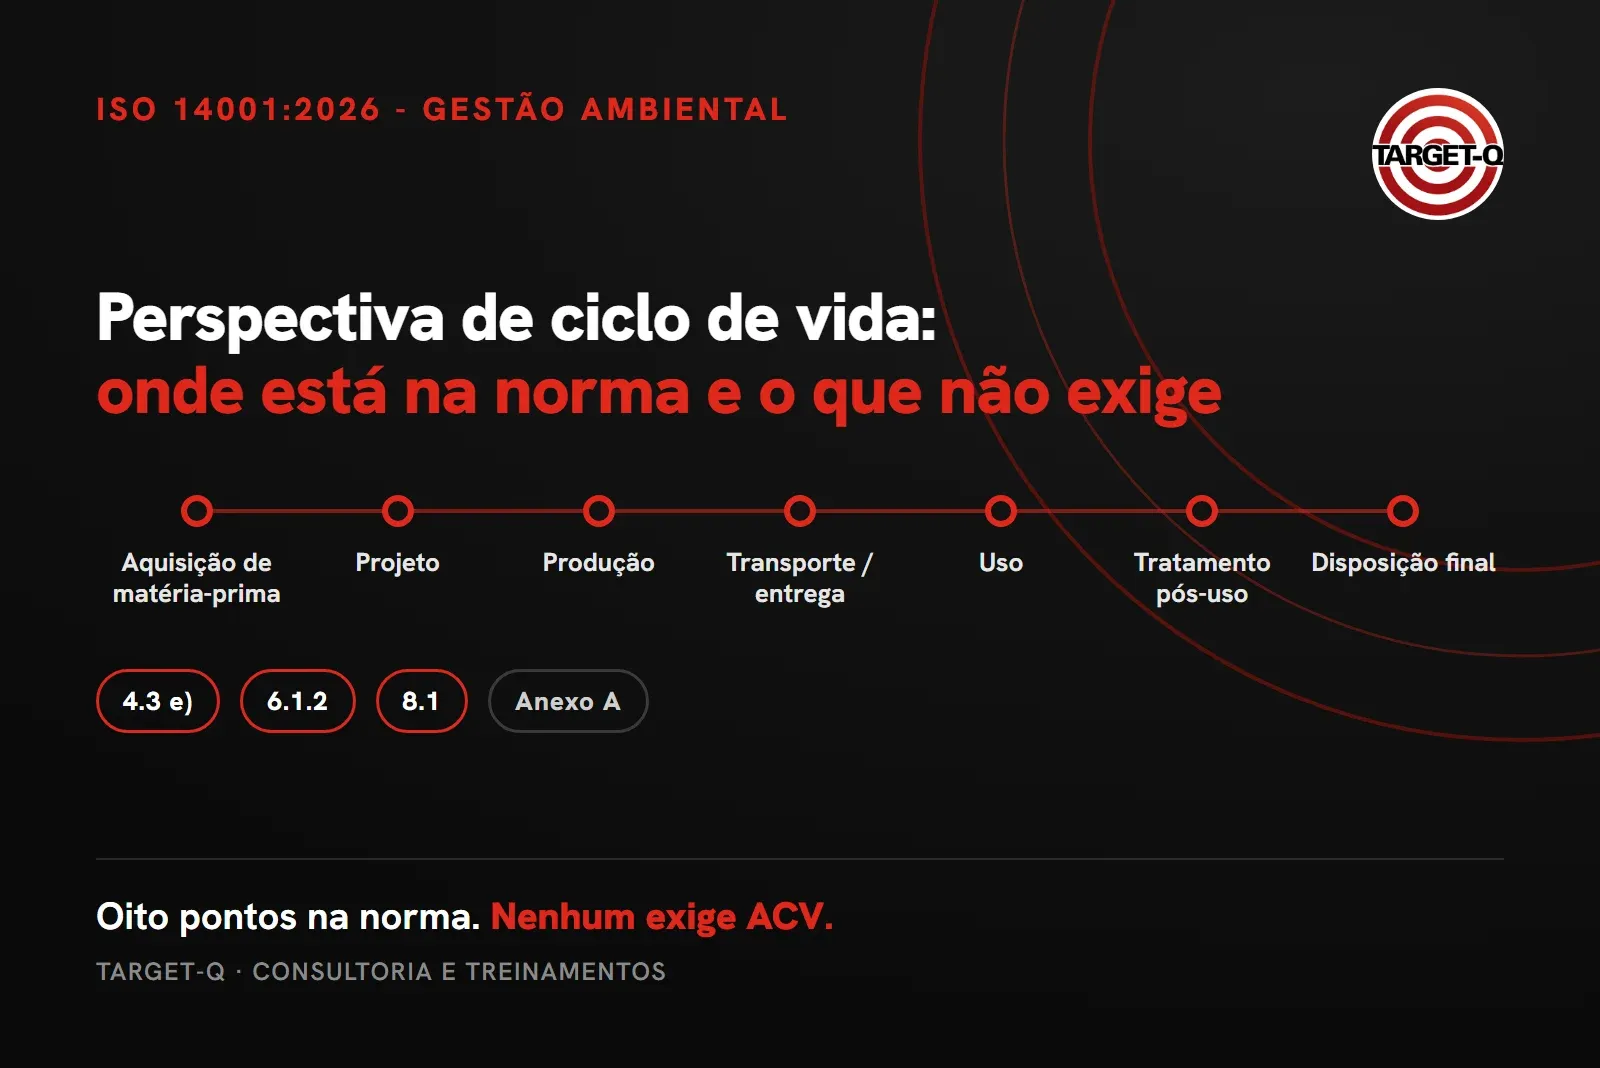
O primeiro equívoco é procurar a perspectiva de ciclo de vida em um único lugar. Ela atravessa a norma:
Onde | O que diz (ISO 14001:2026) | Natureza |
|---|---|---|
0.2 Introdução | controlar ou influenciar como produtos e serviços são projetados, fabricados, distribuídos, consumidos e descartados, evitando que o impacto ambiental seja deslocado, sem intenção, para outra etapa do ciclo de vida | contexto |
1 Escopo | a norma se aplica aos aspectos que a organização pode controlar ou influenciar, considerando uma perspectiva de ciclo de vida | escopo da norma |
3.3.3 Definição | ciclo de vida: estágios consecutivos e encadeados, da aquisição da matéria-prima à disposição final | definição |
4.3 e) | ao definir o escopo do SGA, considerar a autoridade e a capacidade de exercer controle e influência sobre o ciclo de vida de atividades, produtos e serviços | requisito |
6.1.2 | determinar aspectos e impactos que pode controlar e influenciar, considerando uma perspectiva de ciclo de vida — com Nota 1 listando os estágios | requisito |
8.1 | quatro deveres "coerentemente com uma perspectiva de ciclo de vida": projeto, compras, provedores externos e informação a jusante | requisito |
A.6.1.2 | o que considerar em cada estágio — e o aviso de que não é preciso uma avaliação detalhada do ciclo de vida | orientação (informativa) |
A.7.4 | trocar informação com fornecedores e clientes para apoiar a melhoria ao longo do ciclo de vida do produto | orientação (informativa) |
Três são requisitos. Os demais definem o conceito, dão o contexto ou orientam a aplicação. Confundir uma coisa com a outra é o que transforma orientação em exigência.
O que a edição 2026 traz de novo em relação à 2015
Comparando os dois textos oficiais, as mudanças ligadas ao ciclo de vida são quatro — e nenhuma delas é "o ciclo de vida entrou no escopo da norma", porque a cláusula 1 da edição 2015 já diz exatamente isso.
1. O escopo do SGA passa a citar o ciclo de vida (4.3 e). Na edição 2015, a organização deve considerar "sua autoridade e capacidade de exercer controle e influência". Na 2026, a frase ganha um complemento: controle e influência sobre o ciclo de vida de suas atividades, produtos e serviços. Na prática, a pergunta "até onde vai a nossa influência?" deixa de ser só um exercício da análise de aspectos e passa a ser uma decisão de escopo.
2. Os estágios do ciclo de vida entram no requisito de aspectos (6.1.2). Na edição 2015, a lista de estágios aparece na definição (3.3.3) e no Anexo A. Na 2026, ela está também numa nota dentro do próprio 6.1.2: aquisição de matéria-prima, projeto, produção, transporte/entrega, uso, tratamento pós-uso e disposição final.
3. "Processos terceirizados" passa a ser "processos, produtos ou serviços providos externamente" (8.1). A edição 2015 pede que processos terceirizados sejam controlados ou influenciados. A 2026 amplia: processos, produtos ou serviços providos externamente que sejam pertinentes aos resultados pretendidos do SGA. O fornecedor de insumo entra na conversa, não só quem executa um processo a serviço da empresa.
4. A orientação do Anexo A fica mais concreta (A.6.1.2 e A.7.4). A edição 2015 fala em pensar com cuidado nos *estágios* que podem ser controlados ou influenciados. A 2026 fala em pensar nos *aspectos ambientais* que podem ser controlados ou influenciados *em cada estágio*, e traz uma lista do que considerar — incluindo o projeto de instalações e processos, a operação, a manutenção e o descomissionamento de ativos, o desempenho ambiental dos provedores externos e a gestão de resíduos com reuso e recondicionamento. Também acrescenta um exemplo: tratar aspectos ainda na fase de projeto pode evitar impactos em outros estágios. E a orientação de comunicação (A.7.4) passa a mencionar a troca de informação com fornecedores e clientes ao longo do ciclo de vida.
O que não mudou: os quatro deveres da 8.1 (a a d) têm o mesmo conteúdo da edição 2015, e a definição de ciclo de vida é a mesma.
Perspectiva de ciclo de vida não é ACV — nem pegada de carbono
Este é o ponto que mais gera requisito imaginado. A norma é explícita nas duas edições. Na 2015: *"Isto não requer uma avaliação detalhada do ciclo de vida; o pensamento cuidadoso sobre os estágios do ciclo de vida que podem ser controlados ou influenciados pela organização é suficiente."* Na 2026, o Anexo A mantém a mesma ideia: uma perspectiva de ciclo de vida não exige uma avaliação detalhada do ciclo de vida; pensar com cuidado nos aspectos que a organização pode controlar ou influenciar em cada estágio é suficiente.
O que é | A ISO 14001 exige? | |
|---|---|---|
Perspectiva de ciclo de vida | olhar cada estágio ao identificar aspectos, definir escopo e planejar controles | ✅ sim (4.3, 6.1.2, 8.1) |
Avaliação do ciclo de vida (ACV) | estudo quantitativo, com método próprio — a ISO 14044 é, inclusive, a fonte da definição de ciclo de vida usada na 14001 | ❌ não |
Pegada de carbono / inventário de emissões | quantificação de gases de efeito estufa | ❌ não — pode ser escolha da organização, compromisso da política ou obrigação de outra fonte |
Uma empresa pode escolher fazer ACV ou inventário de emissões, e isso pode até ser a melhor resposta para o seu contexto. Mas, se vier como "exigência da ISO 14001", é requisito imaginado — e requisito imaginado vira custo sem resultado.
E a economia circular?
Mesma lógica. A ISO 14001:2026 não exige economia circular — mas ela entra no sistema por portas que a norma abre: a definição de ciclo de vida (3.3.3), a nota de prevenção de poluição, que cita reuso, recuperação e reciclagem (3.2.7), a determinação de aspectos (6.1.2) e os controles de projeto, compras e informação a jusante (8.1). Quando a empresa escolhe esse caminho, ele precisa estar amarrado a esses requisitos, e não solto como bandeira.
Controlar ou influenciar: como definir até onde vai
A norma separa o que a organização controla do que ela influencia, e deixa claro quem decide a extensão: a própria organização. O Anexo A (A.6.1.2) reconhece que a influência sobre o uso e o fim de vida de um produto pode ser limitada — e que é a organização que determina até onde consegue e escolhe exercê-la.
Duas cautelas, porém, vêm do mesmo Anexo (A.4.3), e valem nas duas edições:
- a credibilidade do SGA depende da escolha dos limites;
- a definição do escopo não deve ser usada para excluir atividades, produtos, serviços ou instalações que têm ou podem ter aspectos ambientais significativos, nem para evitar obrigações de conformidade.
Com o 4.3 e) citando o ciclo de vida, essa decisão precisa estar fundamentada. Um caminho prático: para cada estágio aplicável, registrar o que a empresa controla (decide e executa), o que influencia (pode exigir, orientar, informar) e o que está fora de alcance — e por quê.
Os quatro deveres da 8.1, um a um
"Coerentemente com uma perspectiva de ciclo de vida", a organização deve:
- Projeto e desenvolvimento: estabelecer controles, como apropriado, para que seus requisitos ambientais sejam tratados no projeto do produto ou serviço, considerando cada estágio do ciclo de vida.
- Compras: determinar seus requisitos ambientais para a aquisição de produtos e serviços, como apropriado.
- Provedores externos: comunicar seus requisitos ambientais pertinentes, incluindo contratados.
- Informação a jusante: considerar a necessidade de informar sobre potenciais impactos significativos no transporte ou entrega, uso, tratamento pós-uso e disposição final de seus produtos e serviços.
Repare no verbo do item 4: *considerar a necessidade*. A norma não obriga a publicar informação para todo produto — obriga a avaliar se ela é necessária.
Da consideração ao registro: como mostrar que funciona
Como a norma pede que se *considere* a perspectiva de ciclo de vida, o risco é a consideração não deixar rastro: a equipe pensou, concluiu que não havia nada a fazer e não registrou. Para quem gerencia o sistema, o caminho é manter a cadeia completa — aspecto → controle → registro → resultado — também para os estágios fora da porta da fábrica:
- Levantamento de aspectos por estágio (6.1.2), mostrando que estágios além da operação foram avaliados — inclusive os que a empresa só influencia.
- Justificativa do escopo (4.3 e) que explique os limites de controle e influência ao longo do ciclo de vida.
- Requisitos ambientais em projeto e compras (8.1 a e b): critérios em especificações, na qualificação de fornecedores ou em pedidos de compra.
- Comunicação a provedores externos (8.1 c): o que foi comunicado, a quem e quando. Terceirizar a execução não tira o aspecto do seu sistema.
- Decisão registrada sobre informação a jusante (8.1 d): inclusive a conclusão de que não é necessária, com o motivo.
Quando essa cadeia existe, a auditoria vira consequência: a evidência já está lá porque a gestão precisou dela.
Na prática: indústria e empresa de serviço
Indústria que projeta o produto. O 8.1 a) pesa: requisitos ambientais entram no projeto (material, embalagem, desmontagem, consumo de energia no uso). Nas compras, critérios ambientais para insumos críticos. A jusante, avaliar se o cliente precisa de orientação de uso, armazenamento ou destinação.
Empresa de serviço ou PME sem projeto de produto. A perspectiva de ciclo de vida continua valendo, aplicada ao serviço: o que se compra para prestá-lo (insumos, frota, terceiros), como ele é executado no cliente e o que sobra no fim (resíduos, embalagens, equipamentos ao fim da vida útil). O A.6.1.2 da edição 2026 ajuda ao citar operação, manutenção e descomissionamento de instalações e ativos — um estágio que pesa muito em serviço e quase nunca aparece na planilha de aspectos.
Para a transição
A perspectiva de ciclo de vida não é um tema novo na ISO 14001 — mas a edição 2026 deixou menos espaço para tratá-la com superficialidade. O ponto de partida não é contratar um estudo de ACV: é revisar o escopo, refazer o levantamento de aspectos estágio por estágio e conferir se projeto, compras e fornecedores já carregam os requisitos ambientais da empresa.
A adequação começa, sim, por um esforço de revisão de documentos — escopo, levantamento de aspectos, procedimentos de compras e de projeto. Mas engana-se quem entende que isso não envolve processos, controles e competências: a perspectiva de ciclo de vida só existe de fato quando muda como a empresa projeta, compra, contrata e orienta quem está depois dela na cadeia — e quando as pessoas dessas áreas sabem por que fazem isso.
Se você vai conduzir essa revisão, a base é dominar o que a norma pede — e o que ela não pede. Os cursos online da Target-Q aprofundam a interpretação da edição 2026. E, se a sua empresa precisa organizar a transição do SGA para a edição 2026, um bom primeiro passo é o diagnóstico de adequação à norma — e a Target-Q acompanha do diagnóstico à adequação. Você não estará sozinho.
*Leia também: ISO 14001:2026 — o que muda na nova edição*